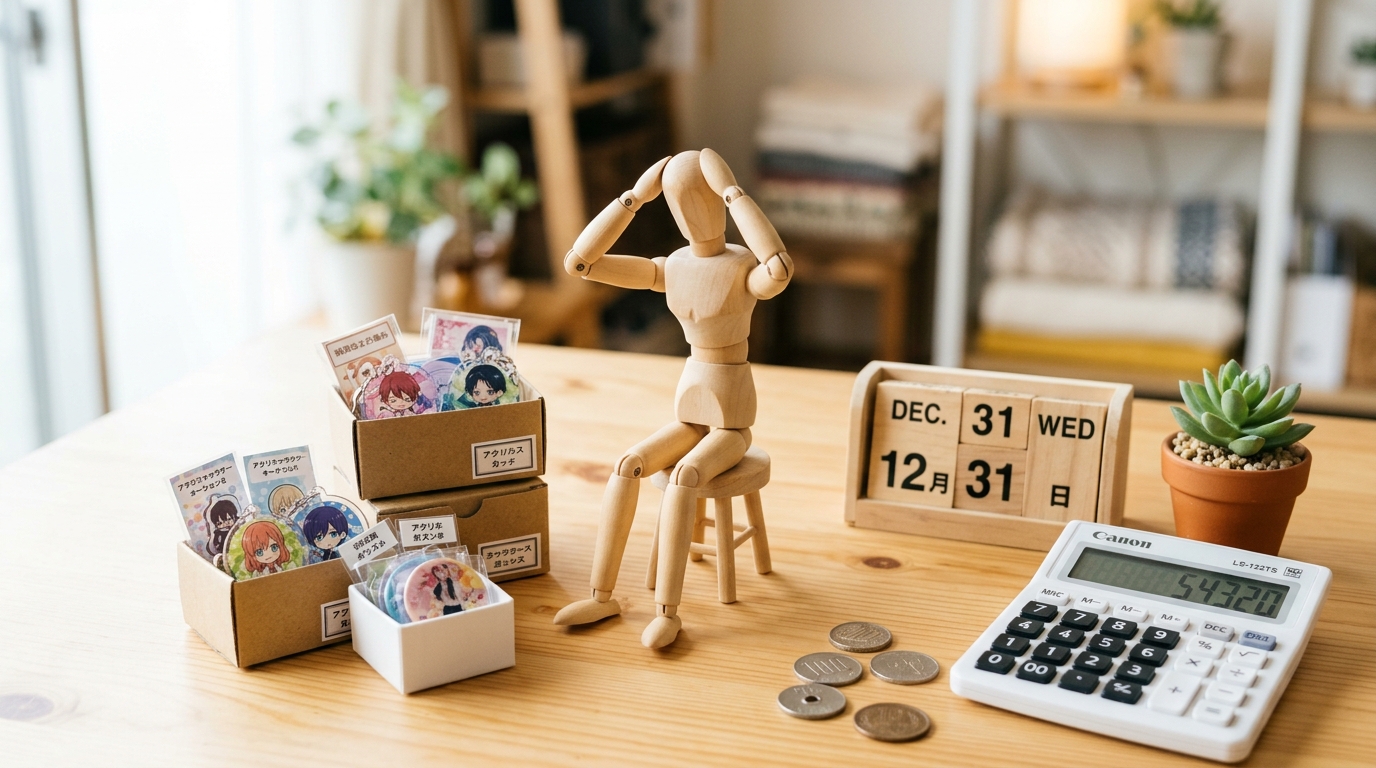
イベントやBOOTHでオリジナルグッズを販売するクリエイターにとって、年末(12月31日)に頭を抱えるのが「部屋の隅に積まれた売れ残り在庫」の扱いです。
- 「印刷所への支払いは完了しているから、今年全額経費にしていい」という勘違い
- 売れ残った在庫は当期の経費にできず、翌年へ繰り越す「棚卸資産」として扱う必要がある
- マネーフォワード クラウド確定申告で「三分法」を使った決算整理仕訳を入力し、正しい売上原価を算出する
本記事では、確定申告直前でも迷わない実地棚卸の数え方から、マネーフォワード クラウドでの期末在庫振替仕訳までを具体例付きでわかりやすく解説します。
ポイント
- 売れ残った在庫は当期の経費にならない: 売上原価の原則により、12月31日時点で手元に残っている在庫は「資産」として経費から除外します。
- 評価額は「販売価格」ではなく「仕入原価」で計算する: 1個あたりにかかった印刷・製造コストに在庫数を掛けて期末在庫額を算出します。
- MFクラウドの振替伝票で決算整理仕訳を打つ: 12月31日付で「商品/期末商品棚卸高」の仕訳を起票し、帳簿上の利益を正確に確定させます。
印刷代を全額経費にしてはいけない理由と売上原価の仕組み
YouTube配信やBOOTHで活動するクリエイターのアオイさん(20代後半・免税事業者)は、夏コミや秋のイベントに向けてアクリルスタンド(アクスタ)100個を印刷所に発注しました。
製造コストとして1個あたり500円、合計50,000円をクレジットカードで前払い決済し、帳簿上は仕入高として記帳していました。
| 日付 | 借方科目 | 借方金額 | 貸方科目 | 貸方金額 | 摘要(説明) |
| 8月10日 | 仕入高 | 50,000円 | 未払金(クレカ) | 50,000円 | アクスタ100個製造代(@500円) |
その後、イベントやBOOTHで順調に販売が進みましたが、12月31日時点で手元には30個のアクスタが売れ残っていました。
「お金を払ったから全額経費」という落とし穴
確定申告の準備を始めた際、アオイさんは「印刷代の50,000円は今年の8月に口座から引き落とされているのだから、全額今年の経費にしていいはず」と考えがちです。
しかし、税務上は「当期に売れた分に対応する仕入原価だけが、当期の経費(売上原価)になる」という費用収益対応の原則があります。
| 区分 | 数量 | 金額(@500円) | 税務上の取り扱い |
| 当期に売れた分 | 70個 | 35,000円 | 当期の経費(売上原価)になる |
| 売れ残った在庫 | 30個 | 15,000円 | 当期の経費にならない(翌年へ繰り越す資産) |
| 製造合計 | 100個 | 50,000円 | 支払総額 |
もし売れ残った30個分(15,000円)を決算整理せずに全額経費のまま申告してしまうと、経費の過大計上(所得の過少申告)とみなされ、税務署からの指摘や追徴課税のリスクが生じます。
売上原価を求める計算式(三分法)
会計・税務では、売上原価を次の算式(三分法)で導き出します。
| 売上原価 = 期首商品棚卸高(年初の在庫) + 当期仕入高(今年の仕入) - 期末商品棚卸高(年末の在庫) |
今年からグッズ販売を始めた初年度の場合、年初の在庫(期首商品棚卸高)は0円です。そのため、計算は次のようになります。
| 項目 | 金額 | 計算内容 |
| 期首商品棚卸高 | 0円 | 年初の在庫なし |
| 当期仕入高 | 50,000円 | アクスタ100個分の仕入代金 |
| 期末商品棚卸高 | ▲15,000円 | 年末に残った30個分をマイナス(控除) |
| 当期の売上原価 | 35,000円 | 実際に売れた70個分の原価のみが当期の経費になる |
このように、年末に残った在庫を帳簿上で正しくマイナスする作業が決算整理における「棚卸」です。
ステップ1:12月31日の実地棚卸と評価額の計算
棚卸作業の第一歩は、12月31日の深夜または年末最終時点で、手元にある現物在庫を数える「実地棚卸」です。
① 在庫の評価は「販売価格」ではなく「仕入原価」で行う
クリエイターが非常によくやってしまうミスが、「BOOTHで1個1,200円で売っているから、30個で36,000円の在庫」と販売価格(定価)で計算してしまうことです。
棚卸資産の金額は、あくまで「その商品を仕入れる(製造する)ために実際にかかった金額(原価)」で評価しなければなりません。
| 計算方法 | 単価 | 数量 | 在庫評価額 | 判定 |
| 販売価格(誤り) | 1,200円 | 30個 | 36,000円 | 不可(架空の利益が乗ってしまう) |
| 仕入原価(正しい) | 500円 | 30個 | 15,000円 | 適正(実際にかかった製造コスト) |
② 棚卸表(スプレッドシート)の作成と保管
税務調査などで在庫金額の根拠を求められた際に備え、簡単なスプレッドシートやExcelで「棚卸表」を作成し、データまたは印刷して保管しておきます(帳簿書類として7年間の保存義務があります)。
| 商品名 | 製造発注先 | 期末実在庫数 | 仕入単価(税込) | 在庫金額合計 | 備考 |
| 記念アクリルスタンド | グラフィック | 30個 | 500円 | 15,000円 | 初版・美品保管 |
| オリジナル缶バッジ | 同人印刷所A | 20個 | 200円 | 4,000円 | OPP袋入り |
| 合計 | – | 50個 | – | 19,000円 | 期末商品棚卸高 |
※破損して売り物にならないものや、サンプルとして無料配布したものは棚卸在庫から除外し、廃棄損や広告宣伝費として処理します。
ステップ2:マネーフォワード クラウド確定申告での決算整理仕訳
期末の在庫金額(例: 15,000円)が算出できたら、マネーフォワード クラウド確定申告で12月31日付の決算整理仕訳を登録します。
三分法における2つの仕訳パターン
三分法では、以下の2本の仕訳を決算整理として起票します。
| 処理の目的 | 日付 | 借方勘定科目 | 借方金額 | 貸方勘定科目 | 貸方金額 | 仕訳の説明 |
| ① 年初在庫の振替 | 12月31日 | 期首商品棚卸高 | 0円 | 商品 | 0円 | 前年から繰り越した在庫を当期の仕入原価へ算入する(初年度は仕訳不要)。 |
| ② 年末在庫の振替 | 12月31日 | 商品 | 15,000円 | 期末商品棚卸高 | 15,000円 | 今年売れ残った在庫を当期の仕入原価から差し引き、翌年への「資産」へ振り替える。 |
今年初めて在庫を持ったクリエイター(初年度)は、①の仕訳は金額が0円のため起票する必要はありません。②の期末在庫振替仕訳(15,000円)のみを起票します。
マネーフォワード クラウドでの具体的な入力手順
- 左側メニューの「手動で仕訳」>「振替伝票入力」をクリックします。
- 取引日に「12月31日」(年度末日)を指定します。
- 借方に「商品」(金額: 15,000円)、貸方に「期末商品棚卸高」(金額: 15,000円)を選択します。
- 摘要欄に「年末実地棚卸(アクスタ30個@500円)」と入力し、「保存」ボタンを押します。
マネーフォワード クラウド確定申告の初期勘定科目設定において、「商品」は貸借対照表の流動資産、「期末商品棚卸高」は損益計算書の売上原価の控除項目として標準登録されています。特別な科目追加は不要でそのまま選択できます。
ステップ3:決算書(損益計算書・貸借対照表)での反映確認
仕訳を登録した後は、必ず「会計帳簿」>「決算書」を開いて、数字が意図通りに反映されているか点検します。
① 損益計算書(売上原価の部)の確認
| 勘定科目 | 金額 | 説明 |
| 期首商品棚卸高 | 0円 | 年初在庫なし |
| 当期商品仕入高 | 50,000円 | 8月に発注した100個分 |
| 期末商品棚卸高 | 15,000円 | 今回登録した仕訳により差し引かれる |
| 売上原価合計 | 35,000円 | 実際に売れた70個分の原価のみが費用化される |
期末商品棚卸高に15,000円が入り、仕入代金50,000円から差し引かれて売上原価が35,000円に圧縮されていることを確認します。
② 貸借対照表(資産の部)の確認
貸借対照表の「流動資産」の欄に「商品:15,000円」が表示されていることを確認します。
これにより、「手元にある30個のアクスタはお金ではなく在庫資産という形で翌年へバトンタッチされた」状態が帳簿上で完成します。
翌年(1月1日以降)はどうする?繰越在庫の取り扱い
年末に繰り越した15,000円の在庫は、翌年(1月1日以降)に販売されることになります。この在庫は次の確定申告でどのように扱うのでしょうか。
三分法では、翌年末の決算整理において次のように処理します。
- 翌年の12月31日時点: 前年から繰り越された「商品 15,000円」を、まず「期首商品棚卸高 15,000円 / 商品 15,000円」として当期の売上原価に繰り入れます。
- そして、翌年の12月31日時点で新たに数えた在庫(例: 5,000円)を、再度「商品 5,000円 / 期末商品棚卸高 5,000円」として資産へ逃がします。
このサイクルを毎年繰り返すことで、何年活動を続けても「その年に売れた分だけの原価」が正確に経費化され続ける仕組みになっています。
まとめ
グッズ制作はクリエイターの大きなやりがいですが、在庫管理のルールを知らないと税務リスクを抱えてしまう原因になります。
- 12月31日時点の実在庫数を数え、仕入原価(製造単価)で評価額を算出する
- 棚卸表をスプレッドシート等で作成し、根拠資料として保管する
- マネーフォワード クラウドで「商品 / 期末商品棚卸高」の振替伝票を起票する
- 決算書(損益計算書・貸借対照表)で売上原価と商品残高の整合性を点検する
年末のわずかな実地棚卸と仕訳入力を行うだけで、確定申告直前のパニックを防ぎ、安心して創作・配信活動に専念することができます。
次回予告(詳細)
次回は、BOOTHやYouTube配信者に多い「梱包資材・発送備品のプライベート購入混在問題」を取り上げます。Amazonや近所のホームセンターで私用カード・現金を使って資材を購入した際の「事業主借」活用法と、領収書保存のルールを解説します。

コメント