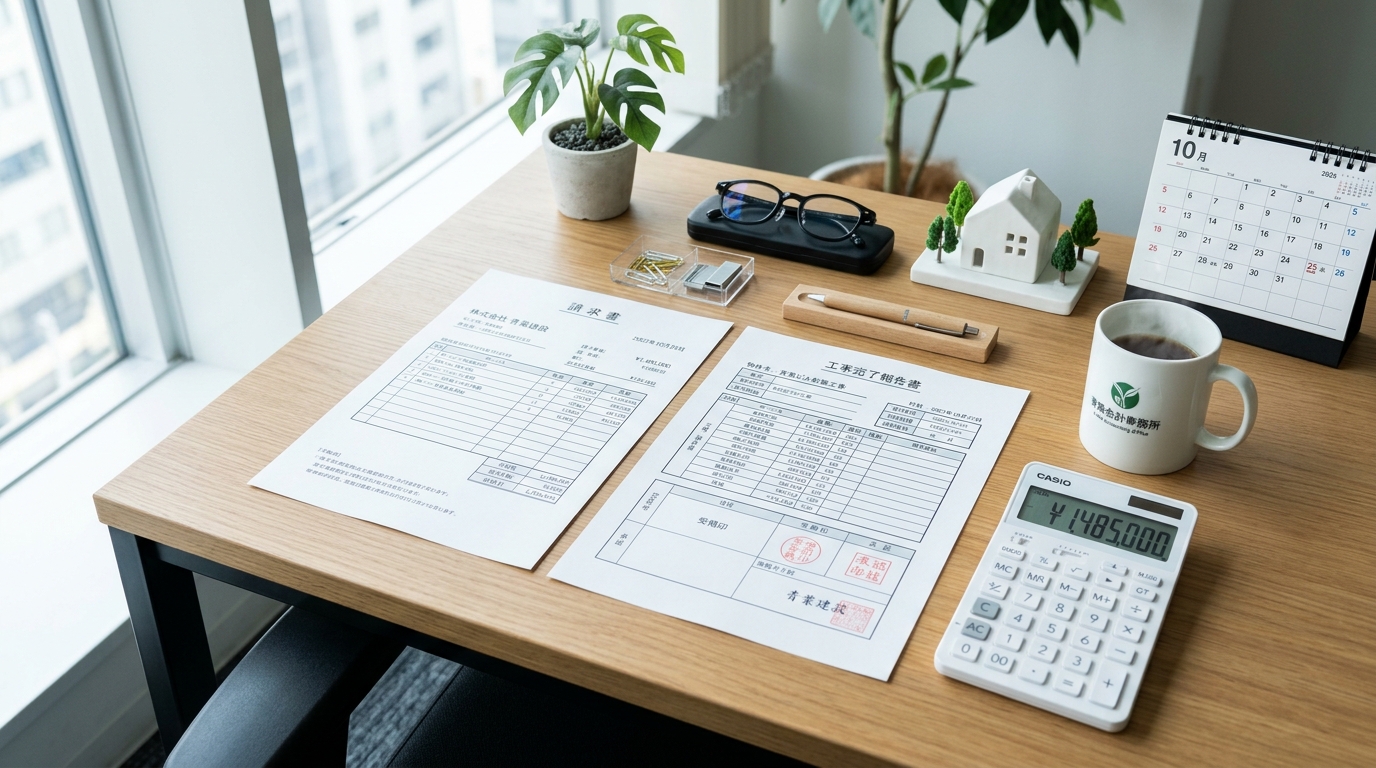
受託開発やWeb制作、建設・リフォーム工事などを手掛ける個人事業主・一人親方にとって、毎月の請求業務と帳簿付けは頭を悩ませる作業のひとつです。特に迷いやすいのが、「月末に納品・工事が終わり、請求書の発行や口座への入金が翌月になった場合、売上は何月(いつ)の日付で計上すべきか?」という問題です。
税務のルールをよく理解しないまま「通帳に入金された日」や「請求書を発行した日」を基準に売上をつけていると、税務調査で最も重い指摘のひとつである「期ズレ(売上の計上漏れ・売上除外)」と判定され、追徴課税のリスクに直面します。
本記事では、税務上の大原則である「発生主義」の基礎を押さえつつ、マネーフォワード クラウド請求書とクラウド会計を活用して、期ズレを完全に防ぐ「売上計上日」の設定手順を3ステップで解説します。
- 売上は「請求日」や「入金日」ではなく、サービスの「引渡日・検収完了日」に計上する(発生主義)
- マネーフォワード クラウド請求書の「売上計上日」欄を使えば、請求書発行が翌月でも正しい納品月に自動連携できる
- 下書きのまま月末を過ぎると会計連携が止まるため、検収完了時に「発行済」へ更新する
結論:売上は「引渡・検収日(発生主義)」で計上し、MF請求書の「売上計上日」で制御する
税法上の大原則として、売上を計上すべき時期は「お金をもらった日(入金日)」や「請求書を印刷・郵送した日(請求日)」ではありません。「相手方に商品を引き渡し、または役務(工事・制作)を提供して検収を受けた日(引渡日・検収完了日)」です。これを会計用語で「発生主義」と呼びます。
例えば、12月28日に現場の引き渡しが完了し、請求書を年明け1月5日に発行、口座への入金が1月20日だった場合、売上は絶対に翌年1月ではなく「当年12月28日の売上」として計上しなければなりません。
これを通帳着金ベースで翌年計上してしまうと、税務署からは「当年の利益を意図的に翌年に先送りして税金を逃れた(売上除外・期ズレ)」とみなされ、過少申告加算税や延滞税が課されることになります。
マネーフォワード クラウド請求書の「請求日」と「売上計上日」の違い
マネーフォワード クラウド請求書では、請求書作成画面に「請求日」と「売上計上日」の2つの日付フィールドが用意されています。
| 日付項目 | 実務上の意味 | クラウド会計への影響 |
|---|---|---|
| 請求日 | 先方に請求書を提示する日付(相手の支払期日の起算日) | 請求書PDFに印字されるが、仕訳日付には直接影響しない(売上計上日を設定している場合) |
| 売上計上日 | 納品・工事完了・検収が行われた真の基準日 | クラウド会計側の「仕訳帳の日付」としてそのまま採用される |
この「売上計上日」を活用することで、相手方の支払サイトに合わせた「翌月5日請求・翌々月払い」の請求書であっても、会計帳簿には正しい「当月納品日」で売上を立てることができます。
実践:期ズレを防ぐ3つの設定・記帳ステップ
以下の典型的な取引例(課税事業者・税抜経理)をもとに、マネーフォワードでの正しい設定と消込手順を3ステップで見ていきましょう。
・納品・検収日(工事完了日):12月28日
・請求書発行日:翌年1月5日(支払期日:1月31日)
・請求金額:税込 550,000円(税抜 500,000円、消費税 50,000円)
・口座入金日:翌年1月20日
・経理方式:課税事業者(税抜経理)
※免税事業者の場合は仮受消費税を区分せず、「売掛金 550,000円 / 売上高 550,000円」で計上します。
ステップ1:マネーフォワード クラウド請求書で「売上計上日」を設定する
マネーフォワード クラウド請求書の「請求書作成」画面を開きます。
画面上部の日付設定欄で、以下のように日付を入力します。
- 請求日:
2026/01/05(先方の締め日・支払ルールに合わせる) - 売上計上日:
2026/12/28(実際の納品日・工事引渡日を指定する) - お支払期日:
2026/01/31
「売上計上日」欄が空欄の場合、マネーフォワードは自動的に「請求日」を仕訳日付として連携してしまいます(連携内容は設定により、納品日との連動は設定できません)。
月をまたぐ請求の場合は、必ず「売上計上日」に納品日を入力することを習慣にしましょう。
ステップ2:検収完了時に請求書ステータスを「発行済」へ更新する
請求書を作成しただけ(ステータスが「下書き」)の状態では、クラウド会計側へ仕訳データは連携されません。
納品や工事の検収が完了し、請求金額が確定したら、請求書詳細画面から「発行(メール送信・Web共有リンク発行・郵送手続き)」または「発行済にする」を実行します。
ステータスが「発行済」になると、マネーフォワード クラウド会計の「自動で仕訳」>「請求書から入力」に、以下の仕訳が自動起票されます。
| 仕訳日付 | 借方勘定科目 | 借方金額 | 貸方勘定科目 | 貸方金額 | 税区分・摘要 |
|---|---|---|---|---|---|
| 12月28日 | 売掛金 | 550,000円 | 売上高 | 500,000円 | 課税売上10%(納品日基準で計上) |
| 12月28日 | – | – | 仮受消費税等 | 50,000円 | 消費税10% |
請求書の発行日が翌年1月5日であっても、仕訳帳には正しく「12月28日付」で売上高が計上されるため、決算や確定申告で期ズレになるリスクは完全に排除されます。
ステップ3:翌月着金時は「売掛金の消込」を行い、二重計上を防ぐ
年が明けた1月20日、銀行口座に売掛金55万円が入金されます。
マネーフォワード クラウド会計の「自動で仕訳」>「連携サービスから入力」(銀行明細一覧)を開くと、入金明細が表示されます。ここでは新たに「売上高」を立てるのではなく、ステップ2で立てておいた「売掛金 550,000円」をマッチング消込します。
| 仕訳日付 | 借方勘定科目 | 借方金額 | 貸方勘定科目 | 貸方金額 | 摘要・ポイント |
|---|---|---|---|---|---|
| 1月20日 | 普通預金 | 550,000円 | 売掛金 | 550,000円 | 売掛金の回収(相手先指定) |
マネーフォワード クラウド請求書側で「入金済」の消込ステータスを更新している場合は、銀行明細側を「対象外」にするか、請求書連動仕訳の実現処理を行って重複計上を防止します。
つまずきやすい落とし穴とエラー対処法
マネーフォワード クラウド請求書の仕様上、ステータスが「下書き」の請求書はクラウド会計に一切連携されません。
「とりあえず請求書を作ったから安心」と下書きのまま年を越してしまうと、12月の仕訳帳に売上が全く反映されず、確定申告時に重大な売上計上漏れを引き起こします。工事や納品が完了したら、その日のうちに「発行済」ステータスへ進める運用を徹底してください。
【落とし穴2】銀行明細を「売上」として登録してしまう二重計上
翌月口座にお金が入った際、AIが提示する「売上高」のサジェストにそのまま「登録」を押してしまうミスが非常に多く見られます。
これをやってしまうと、納品時に立てた「売掛金 55万円」が帳簿に残ったまま消えず、さらに翌月にも「売上高 55万円」が二重計上されてしまいます。銀行の入金明細は、必ず「売掛金の消込」として処理しましょう。
税務調査で問われる「納品日・引渡日」の客観的証拠
税務署は特に「12月完工・1月請求」の案件に目を光らせます。このとき調査官から「本当に12月に工事(納品)が終わっていたのか?」と質問された際に備え、以下の客観的証拠を保管しておきましょう。
- 先方から受領した「検収通知書」や「工事完了引渡証明書」
- 「納品完了しました」「検収確認いたしました」という日付入りのメールやチャット履歴(電帳法スキャナ保存対応)
- 現場の完了写真(タイムスタンプ付き)
まとめ & 関連する実践ガイド
「売上はいつ計上するのか?」という問題は、フリーランスや一人親方にとって避けては通れない会計の基礎ルールです。
- 売上は「入金日」ではなく、商品・サービスの「引渡・検収完了日」に計上する(発生主義)
- マネーフォワード クラウド請求書では、請求日が翌月でも「売上計上日」に納品日を指定する
- 納品完了後は速やかに「発行済」へステータスを更新し、入金時は「売掛金」を消し込む
クラウド請求書の日付機能を正しく使いこなして、期ズレの不安のないスマートな経理体制を確立しましょう。
関連する実践ガイド
- 月末納品で請求書が翌月…売上はいつ計上する?受託フリーランスのための「発生主義」とMFクラウド日付設定術
- 売上は「口座に入った日」じゃない!?クリエイターが税務署に怒られないための「発生主義」と月次確定ルール
- 工事が終わった日?それとも入金日?リフォーム一人親方が税務調査で慌てないための売上計上(発生主義)ルール
次回予告(詳細)
次回は、現場での「ついでにここも直して」や受託案件での「追加機能の依頼」によるタダ働きを防ぐ「追加工事・仕様変更の事前合意と見積・合算請求実務」を詳しく解説します。

コメント