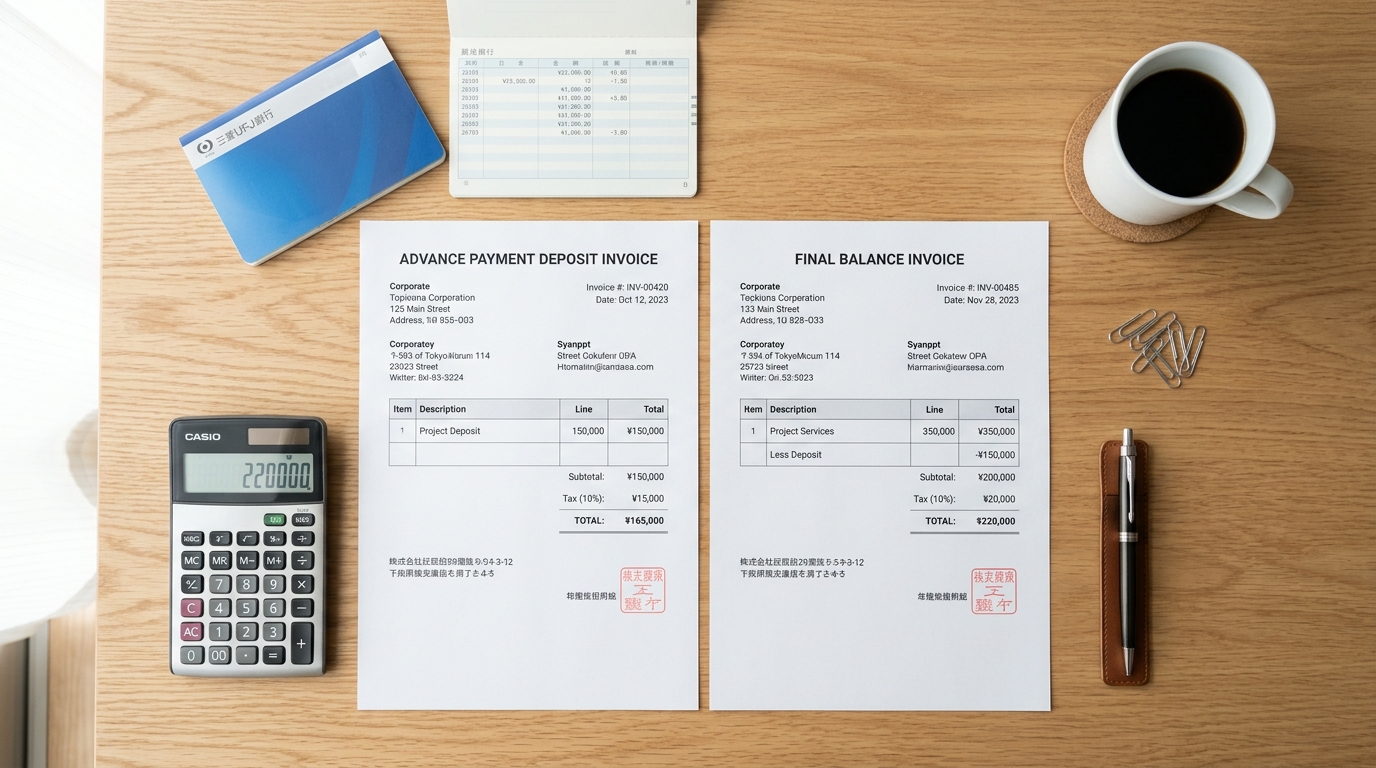
受託Web制作やデザイン、建設・リフォーム工事など、受注金額の大きい案件では「着工前に着手金(30%〜50%)をいただき、納品・検収後に残金を請求する」という分割請求(前金・残金モデル)が広く行われています。
しかし、マネーフォワード クラウド請求書とクラウド会計を連携させている場合、「着手金と残金の両方で売上が上がってしまい、本来の総額より売上が大幅に膨らんでしまう(二重計上)」というトラブルに直面する事業者が後を絶ちません。
本記事では、マネーフォワード クラウド請求書とクラウド会計を使って、売上二重計上を根本から防ぎ、税務調査でも安心できる「着手金・前受金の実務手順と仕訳ルール」を3ステップで分かりやすく解説します。
- 着手金と残金は支払期日が異なるため、請求書は「独立した2通」で発行するのが鉄則
- 着手金請求書はクラウド会計側で貸方科目を「前受金(負債)」に設定・連携する
- 納品・検収時に残金請求書を発行し、「前受金を売上高へ振り替える仕訳」を起票して二重計上を完全防止する
結論:着手金と残金の請求書を分け、「前受金」で経理するのが鉄則
まず押さえておくべき最大の結論は、「着手金は入金時点では売上ではなく、将来役務を提供する義務を表す『前受金(負債)』である」という点です。
税法上のルール(発生主義)において、売上を計上するタイミングは「入金があった日」ではなく、「商品を引き渡し、またはサービスの提供を完了(納品・検収)した日」です。着手金を受け取った時点では、まだ制作や工事を完了していないため、売上高として計上してはいけません。
なぜマネーフォワード連携で二重計上が起きるのか?
マネーフォワード クラウド請求書から通常通り「着手金請求書」を作成・発行すると、デフォルトの会計連携機能によって、クラウド会計側には以下のような仕訳が自動起票されます。
| 借方勘定科目 | 借方金額 | 貸方勘定科目 | 貸方金額 | 摘要・ポイント |
|---|---|---|---|---|
| 売掛金 | 330,000円 | 売上高 | 300,000円 | 着手金請求書発行時の自動連携(※誤り) |
| – | – | 仮受消費税等 | 30,000円 | 課税売上10% |
この状態で納品後に「本請求書(総額110万円)」や「残金請求書(77万円)」を発行すると、会計側で再び売上高が計上され、本来100万円(税抜)であるはずの案件売上が130万円に膨れ上がってしまいます。これが「売上の二重計上トラップ」です。
実践:売上二重計上を防ぐ3つの設定・記帳ステップ
以下の前提条件(課税事業者・税抜経理)をもとに、マネーフォワードでの正しい設定と記帳手順を3ステップで見ていきましょう。
・案件総額:税込 1,100,000円(税抜 1,000,000円、消費税 100,000円)
・着手金(30%):税込 330,000円(税抜 300,000円、消費税 30,000円)
・残金(70%):税込 770,000円(税抜 700,000円、消費税 70,000円)
・経理方式:課税事業者(税抜経理)
※免税事業者(税込経理)の場合は仮受消費税を区分せず、税込総額で同じ勘定科目(前受金/売上高)を用います。
ステップ1:マネーフォワード クラウド請求書で「着手金請求書」を単独発行する
まず、マネーフォワード クラウド請求書にて着手金専用の請求書を1通作成します。着手金と残金は支払期日が異なるため、1通の請求書でまとめて処理しようとせず、必ず別々の請求書として独立発行します。
「請求書作成」画面を開き、品名欄に「〇〇案件 着手金(総額の30%)」と明記し、金額を入力して発行(またはWeb共有リンクを発行)します。
ステップ2:クラウド会計側で着手金の仕訳を「前受金(負債)」へ設定・修正する
着手金請求書を発行すると、マネーフォワード クラウド会計の「自動で仕訳」>「請求書から入力」(または未確定仕訳一覧)に請求データが届きます。
ここで自動提案される貸方科目は「売上高」になっていますが、確定ボタンを押す前に、貸方科目を必ず「前受金」に変更します。税区分は自動的に「対象外」となります(前受金自体は役務提供完了前のため消費税の課税対象外)。
| 借方勘定科目 | 借方金額 | 貸方勘定科目 | 貸方金額 | 税区分・摘要 |
|---|---|---|---|---|
| 売掛金 | 330,000円 | 前受金 | 330,000円 | 対象外(着手金請求時) |
口座に着手金が入金された際は、銀行連携明細とこの「売掛金 330,000円」をマッチングさせて消し込みます(または入金明細側を直接「普通預金/前受金 330,000円」として登録し、請求書連携の売掛金起票をオフにする運用でも構いません)。
| 借方勘定科目 | 借方金額 | 貸方勘定科目 | 貸方金額 | 摘要・ポイント |
|---|---|---|---|---|
| 普通預金 | 330,000円 | 売掛金(または前受金) | 330,000円 | 着手金30%の口座着金 |
ステップ3:納品時に「残金請求書」を発行し、会計側で「前受金振替仕訳」を起票する
案件の制作や工事が完了し、相手方の検収が完了した日(納品検収日)に、残金分の請求書(税込 770,000円)を発行します。この納品検収日をもって、案件全体の売上高(税抜1,000,000円)が確定します。
実務では以下の2つのパターンのいずれかで記帳します。どちらを採用しても帳簿上の結果は完全に一致します。
【パターンA:残金請求書連携 + 前受金売上振替(推奨・もっともシンプル)】
残金請求書(77万円)はマネーフォワード クラウド請求書から通常通り会計連携させ、着手金として預かっていた33万円分について、クラウド会計の「手動で仕訳」>「振替伝票入力」で1本の売上振替仕訳を起票します。
| 仕訳の発生元 | 借方勘定科目 | 借方金額 | 貸方勘定科目 | 貸方金額 | 税区分・摘要 |
|---|---|---|---|---|---|
| 残金請求書連携 | 売掛金 | 770,000円 | 売上高 | 700,000円 | 課税売上10%(残金請求分) |
| 残金請求書連携 | – | – | 仮受消費税等 | 70,000円 | 消費税10% |
| 手動振替伝票 | 前受金 | 330,000円 | 売上高 | 300,000円 | 課税売上10%(着手金売上振替) |
| 手動振替伝票 | – | – | 仮受消費税等 | 30,000円 | 消費税10% |
【パターンB:総額売上計上 + 前受金相殺の複合仕訳】
請求書連携を使わず、または請求書連携の仕訳を複合仕訳に編集して、納品日に案件総額の売上を一括計上し、前受金と相殺する方法です。
| 借方勘定科目 | 借方金額 | 貸方勘定科目 | 貸方金額 | 税区分・摘要 |
|---|---|---|---|---|
| 売掛金 | 770,000円 | 売上高 | 1,000,000円 | 課税売上10%(案件総額売上確定) |
| 前受金 | 330,000円 | 仮受消費税等 | 100,000円 | 消費税10%(前受金相殺) |
いずれの方法でも、預かっていた「前受金 330,000円」の残高はきれいにゼロになり、当期の売上高には正しい総額「1,000,000円」が過不足なく計上されます。
つまずきやすい落とし穴とエラー対処法
Excel感覚でやりがちな失敗として、残金請求書の明細に「〇〇工事総額 1,100,000円」と記載し、2行目に「着手金受領済 -330,000円」とマイナス金額を入力して請求額を770,000円にする方法があります。
このマイナス行を含む請求書をマネーフォワード クラウド会計に連携すると、「貸借反転エラー」や「売上高のマイナス仕訳」が発生し、自動仕訳ルールの学習データが破壊される原因になります。請求書は必ず「独立した2通」で発行し、相殺はクラウド会計側の振替仕訳で行ってください。
銀行の着金明細を「売上」として二重登録しないこと
着手金や残金が銀行口座に着金した際、マネーフォワード クラウド会計の「連携サービスから入力」に銀行明細が表示されます。
ここでAIが提案してくる「売上高」のまま登録ボタンを押してしまうと、請求書側で立てた「売掛金」が消込されずに残り続け、銀行明細側でも売上が計上されるため、最悪の場合、売上が三重計上になってしまいます。
口座連携の明細は、必ず「売掛金の消込」として処理するか、請求書側で入金消込を行っている場合は銀行明細を「対象外」にするルールを徹底しましょう。
年またぎ案件(12月に着手金受領、翌年に納品)での節税・適正申告効果
12月に着手金を受け取り、実際の納品・検収が翌年1月や2月になる「年またぎ案件」では、この処理が税金面で極めて大きな意味を持ちます。
着手金を売上高ではなく「前受金(負債)」として正しく処理していれば、その金額は当年の所得(利益)に含まれないため、余計な所得税や住民税を前払いさせられる心配がありません。税務調査でも「発生主義に基づき適正に前受金処理されている」と高く評価されます。
まとめ & 関連する実践ガイド
着手金・前受金が絡む分割請求は、経理実務の中でもミスが起きやすい典型的なポイントです。しかし、マネーフォワード クラウドの特性を理解していれば、迷わずシンプルに運用できます。
- 着手金と残金は支払期日が異なるため、請求書は「独立した2通」で発行する
- 着手金の貸方科目は必ず「前受金(負債)」に修正して会計連携する
- 請求書にマイナス相殺行を入れず、納品時の振替仕訳で前受金を売上高に振り替える
この基本フローを押さえて、売上の二重計上や自動仕訳のエラーを未然に防ぎましょう。
関連する実践ガイド
- 「着手金」をもらったら売上?受託フリーランスがハマる請求・会計の罠と正しい解決策
- 着手金と残金で売上が2重に!?受託フリーランスがハマる「分割請求」の落とし穴とMFクラウド請求書攻略法
- 着手金と残金が別々に入金された…MFクラウドで「分割入金」を綺麗に消し込む実務ガイド
次回予告(詳細)
次回は、税務調査で最も厳しく見られる「期ズレ(売上除外)」を防ぐための発生主義ルールと、マネーフォワード クラウド請求書の「売上計上日」設定術を詳しく解説します。

コメント